英伟达公司支持的数据中心公司 Firmus Grid Ltd. 预计推迟在澳大利亚首次公开募股,这对于其他拟议上市的公司来说是一个不祥之兆,此前一系列人工智能基础设施公司的首次亮相表现令人失望。
据彭博社报道,Firmus 即将决定暂停其高达 55 亿美元的首次公开募股,转而考虑私下募集更多资金,此前一些投资者指出该交易的定价策略过于激进。
过去一个月美国 10 年期国债收益率的急剧上升对利率敏感的板块没有帮助。Roundhill Investments 首席执行官戴夫·马扎表示,投资者将许多此类公司(如 CoreWeave Inc. 和 Nebius Group NV)与所谓的“新云”公司进行比较,而这些公司是杠杆率最高、波动性最大的人工智能股票之一。
马扎说:“熊市现在正值当头,因为资金成本已经失控,长期股票正在受到冲击,所以短期内的局面充满挑战。”
在向美国证券交易委员会提交公开文件后,已有几家公司拖延了进程。美国证券交易委员会规定,公司必须等待15天才能启动正式的首次公开募股(IPO)营销。
尽管AI云计算提供商Nscale有限公司和软银集团旗下AI数据中心与电力基础设施开发商SB Energy公司上个月提交了在美国上市的申请,但它们尚未开始各自的交易营销。
总部位于新加坡的DayOne数据中心有限公司本周早些时候公开提交了美国IPO申请,根据日程,最早可在10月21日正式向投资者推介。
知情人士称,所有人都在寻找机会,投资者正等待前沿人工智能实验室Anthropic PBC最早可能于11月进行的潜在巨额上市。
Mazza表示:“我们喜欢这些公司的原因在于,它们能够比传统云服务提供商更快地提供计算能力,但这些公司的市销率非常高,需要通过举债来为业务提供资金。”他的主动型ETF包括Roundhill Neocloud ETF。
“如果你是 Nscale,而你看到了 Firmus,那对你的 IPO 定价来说并不是一个建立信心的好信号,”他说。
Nscale 的一位代表拒绝置评。
Roundhill Neocloud ETF,其持股包括 Nebius、Coreweave 和 IREN Ltd.,周四下跌了 7.2%。
人工智能支出激增
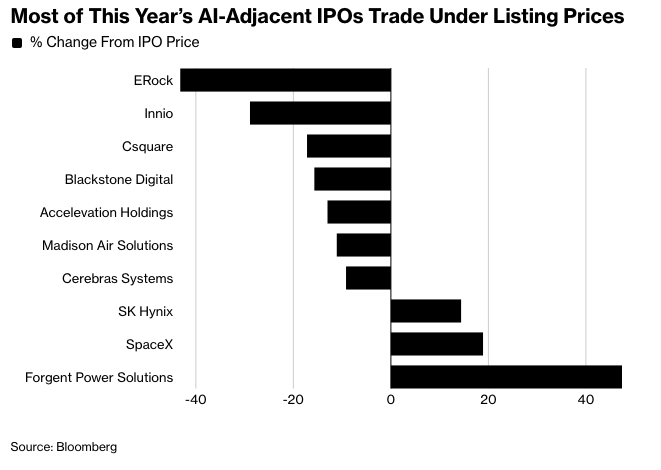
据彭博社汇编的数据显示,那些希望抓住或参与人工智能相关支出激增的公司,已经促成了两笔大交易,使今年美国 IPO 的加权平均回报率达到了 15%,该数据排除了特殊目的收购公司(SPAC)和其他金融工具。
SpaceX 的股票自 IPO 以来上涨了 19%,其创纪录的 862 亿美元上市曾大力强调其未来的 AI 相关业务;而韩国存储芯片制造商 SK Hynix Inc. 的美国存托凭证自上市以来上涨了 14%。
相比之下,数据中心公司 Csquare Inc. 和 Blackstone Digital Infrastructure Trust Inc. 在近期上市后均下跌超过 15%。
几家所谓的“铲子和镐头”公司,它们涉足人工智能相关领域,如数据中心的加热、冷却和通风系统,或用于维持数据中心运行的电力设备,在今年上市后也表现不佳。
尽管如此,彭博行业研究预计,到2032年,生成式人工智能支出将达到2.3万亿美元,其中仅人工智能代理部署就将达到约2860亿美元。随着人工智能使用量的增加,许多投资者仍然认为数据中心对算力的需求将持续增长。
“市场上肯定有大量的股权和债务正在募集,但我们认为这是值得做的,”Ingalls & Snyder 的高级投资组合策略师蒂姆·格里斯基(Tim Ghriskey)说。
“我们认为数据中心的需求被压抑了很久,而且我认为这种情况不会停止。不会一帆风顺,但前方有很大的增长空间。”
原文链接:https://www.bloomberg.com/news/articles/2026-10-08/firmus-misfire-casts-shadow-on-data-center-ipos-in-the-pipeline?srnd=phx-markets