华盛顿的美国财政部大楼。摄影师:Stefani Reynolds/Bloomberg
在重新建立看跌头寸后,债券交易员面临逼空风险,因为对人工智能的新一轮担忧和一系列技术中断再次引发了避险需求。
过去一周美联储鹰派立场的转变,削弱了本月初将10年期国债收益率推低至4.81%的初步避险买盘,使长期做空国债的头寸基本保持不变。美国银行的策略师警告说,这正迅速成为市场的痛苦交易。
美国银行策略师周一在一份报告中写道:“空头在上周抛售之后,随着市场动力重新回到他们一边,获得了一线喘息之机。”他们补充说,一些动量型账户最近重新建立了空头头寸,尽管“程度较小”。
策略师们表示,在避险浪潮中,看跌头寸很容易迅速逆转。他们说:“空头仍是更集中的头寸,如果利率反弹,可能会带来痛苦,但近期价格走势后,门槛更高了。”
周二,这种风险显现出来。此前有报道称,美国国家安全局用于内部通信的高度机密网络出现故障,在好于预期的美国10月零售销售数据公布后,美国国债迅速扭转跌势。这是自上周以来影响微软公司和多家银行的一系列中断事件中的最新一起,引发了人们对大范围中断的担忧。现金债券上涨,推动各期限收益率跌至盘中低点,而期货交易量则飙升至当日最高水平。
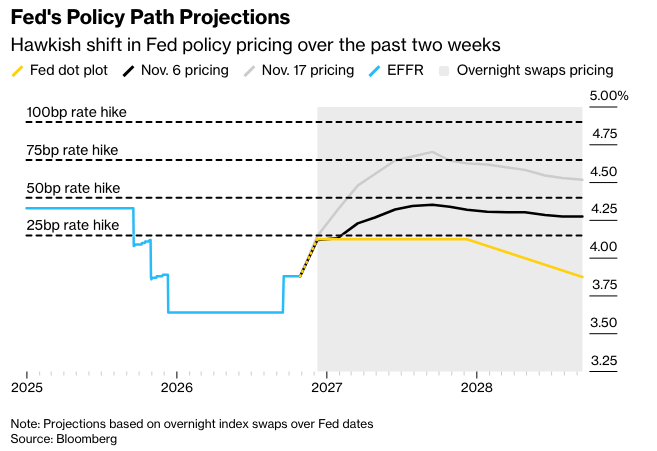
此举出台之前,在10月通胀数据超出预期、美联储理事克里斯托弗·沃勒(Christopher Waller)发表讲话提高了大幅加息的可能性之后,对冲联邦储备委员会在12月9日会议上加息50个基点的尾部风险的需求激增。
交易员们开始关注期权策略,押注下个月政策宣布后担保隔夜融资利率将达到何种水平。12月SOFR期权已被证明是一种受欢迎的对冲工具,它们在今年最后一次会议后两天到期。
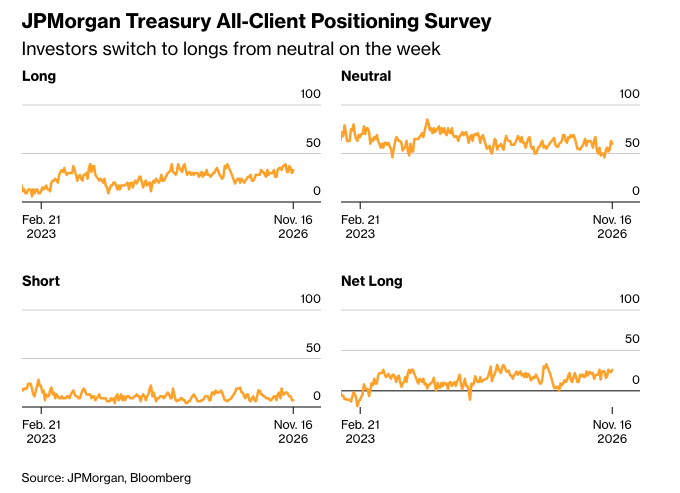
在现金市场,有迹象表明拥挤的空头头寸可能开始平仓。截至11月16日当周,摩根大通的国债客户调查显示,净空头头寸仍处于约三个月来的最低水平,而净多头头寸有所增加,从中性头寸转向多头。
彭博策略师表示……
“强劲的数据,加上美国国债与石油脱钩以及人工智能驱动的避险情绪,预示着一种新的叙事,即痛苦交易正日益指向更高的收益率。”
——迈克尔·鲍尔,宏观策略师,市场直播
以下是过去一周利率市场其他仓位指标的概况:
SOFR期权仓位
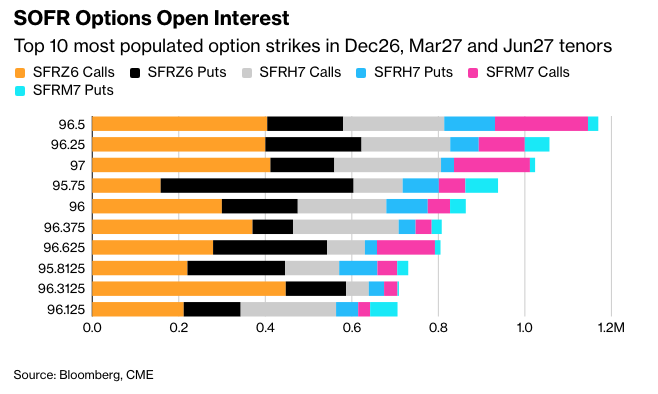
在SOFR Dec26、Mar27和Jun27期权中,Mar27看涨期权行权价新增了大量风险,这得益于过去一周SFRH7 95.25/95.50/96.00看涨期权“断裂蝶式套利”的大量新仓位,这些套利是与SFRH7 96.00/96.25看涨期权价差一起买入的。在同一期限内,SFRH7 95.50/95.75/96.00看涨期权“蝶式套利”在最近几个交易日也很受欢迎。最近几个交易日,SOFR Dec26 95.75看跌期权也出现了直接买入,增加了该行权价的未平仓合约。上周它们以7.25的价格被买入,而周一的直接流量继续由买家以6.75的价格进行。
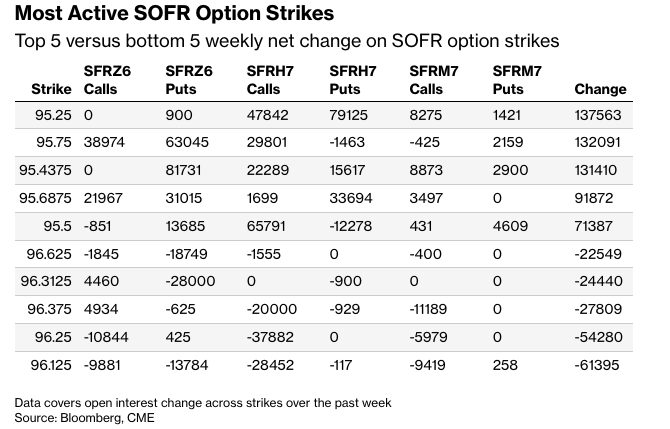
在12月26日、3月27日和6月27日SOFR期权中,96.50的行权价仍是交易最活跃的,近期仓位包括买入SFRM7 96.50/97.25 2x3看涨价差,同时卖出3月27日96.25/97.00 2x3看涨价差。围绕该行权价的最新交易流向是持续买入6月27日96.50/97.00/97.50/98.00看涨蝶式期权。
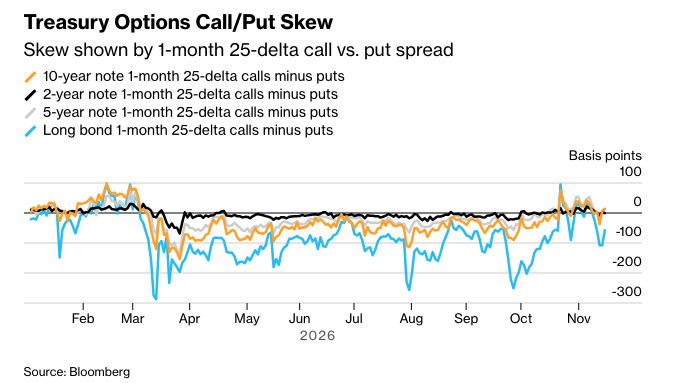
国债期权偏度
国债期权对冲溢价在期货曲线远端仍偏向看跌期权,尽管最近几个交易日已接近中性。随着10年期收益率回到5%以上,国债期权在12月到期合约附近的交易量喜忧参半。突出的交易包括通过12月105.00/105.50 1x2看跌价差进行的下行操作,而上行操作则包括12月106.00/107.00看涨价差。
摩根大通国债调查
截至11月16日的一周,投资者将中性头寸转为多头,空头头寸保持不变。净多头头寸上升了3个百分点,中性头寸下降了相同的幅度。调查继续显示,净空头头寸为8月17日以来的最低水平。
原文链接:https://www.bloomberg.com/news/articles/2026-11-17/treasuries-big-short-sets-up-pain-trade-as-haven-bid-ramps-up?srnd=phx-markets