美国股市本周收盘距历史新高仅咫尺之遥,投资者们对人工智能支出热潮和能源紧缩的担忧置之不理,为财报季的开始做准备。
标普500指数周五上涨0.6%,纳斯达克100指数上涨0.5%,这个以科技股为主的基准指数连续第四周上涨。一份报告称,OpenAI预计到年底年化收入将达到或超过700亿美元,这缓解了此前一份报告暗示该公司销售额将不及预期后,人们对人工智能繁荣持久性的担忧。华尔街一些人正在反驳市场涨幅过高、过快的说法。
“人们很担忧,这不是泡沫的迹象,”高盛策略师克里斯蒂安·穆勒-格利斯曼在接受彭博电视台采访时表示,“通常,当你在泡沫中时,会有很多狂热,人们会害怕错过(FOMO)。”
他还提到了技术投资的J曲线动态,即大量的初期资本支出需要时间才能转化为收入增长和生产力提高。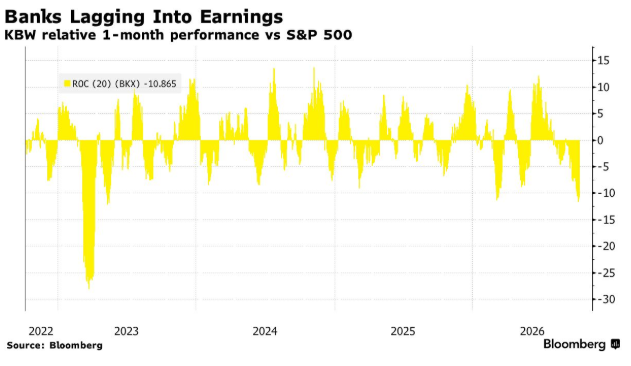
随着美国股市牛市临近四周年,它几乎没有表现出任何压力迹象,企业利润坚如磐石,标准普尔500指数接近历史最高点。自2022年以来,该股票指数上涨了117%,根据CFRA的数据,这是自1947年以来持续时间最长的第三大牛市。
CFRA数据显示,当反弹持续到第五年时,历史平均涨幅为21%。理论上,这为反弹提供了充足的空间,使其能够扩大到科技巨头之外,这些科技巨头自2022年10月以来一直是涨幅的主要驱动力。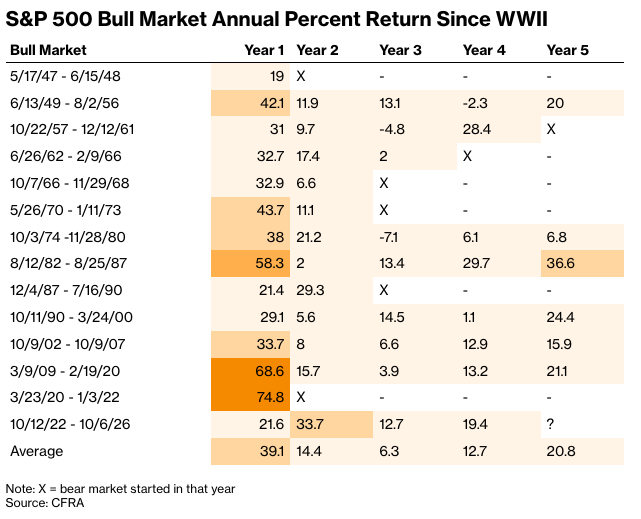
然而,人工智能领域的紧张迹象正在浮现。英伟达公司支持的Firmus Grid有限公司搁置了在澳大利亚首次公开募股的计划,此前几天该公司曾表示对这笔交易有强烈需求,该交易原本将使这家数据中心公司的估值达到300亿美元。甲骨文公司的信用违约掉期利差创下新高,摩根士丹利警告称项目延迟可能会对该公司的债务造成压力。
即使标普500指数接近峰值,股市的广度也未见改善。该指数中只有约三分之一的股票交易价格高于其50日移动平均线。而8月中旬,这一比例为70%。
就在财报季前夕,由于通胀给家庭带来压力,美国消费者信心在10月初下降,对当前经济状况的看法也跌至历史最低点。
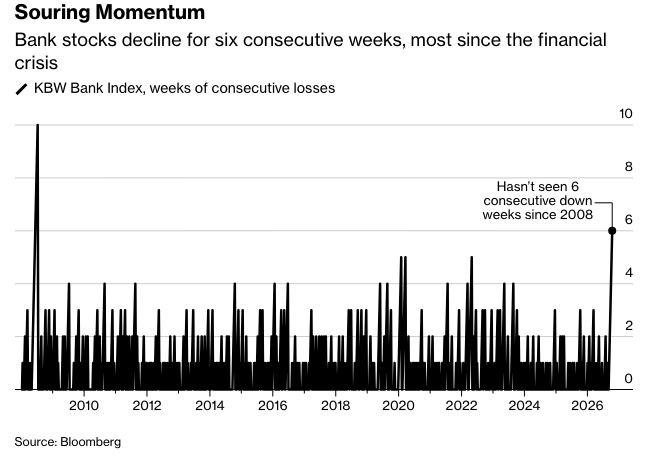
华尔街一些大型银行将于下周公布业绩。该行业在过去一个月表现不佳,投资者将从中寻找有关美国消费者状况的进一步线索。
“我们得到的最大信号不是来自消费公司,而是来自银行。银行管理层将如何描述消费者的支出和信贷情况,这将很有趣。”Integrity Asset Management投资组合经理乔·吉尔伯特说。“我们将关注信贷是否有所下降,或者K型经济是否开始趋同。”
公司新闻方面,迪尔公司股价录得2023年4月以来最大单周跌幅,与其它农机设备制造商一道下跌,原因是监管调查和农作物价格下跌的双重打击。惠普公司股价下跌3.5%,此前IDC表示,受供应限制和今年早些时候库存提前采购的影响,第三季度全球个人电脑出货量同比下降20%。莫德纳公司股价上涨14%,此前《纽约时报》报道称,一项涉及美国国立卫生研究院的计划将加快癌症疫苗的开发和测试。
苹果公司股价下跌1.1%,此前有报道称,由于需求低于预期,该公司削减了iPhone 18 Pro和iPhone 18 Pro Max的零部件订单。
值得关注的板块:
周五,在唐纳德·特朗普总统表示俄罗斯将向美国供应柴油后,炼油股跌至盘中低点。
在Lumentum指出,由于科技公司对更快的人工智能数据中心的需求,其组件在2029年初之前“完全售罄”之后,光学设备制造商的股价上涨。
在美国农业部上调农作物产量和产估后,农机设备制造商股价下跌,追随玉米和大豆期货走势。
在达美航空下调全年展望后,旅游股受到关注。
医疗保险公司表现出色,Humana公司股价飙升,原因是该公司在关键的医疗保险优势质量评级方面表现有所改善。CVS Health Corp.股价表现不佳,原因是其一些最大计划的评级恶化。
塔楼公司股价上涨,原因是SpaceX计划收购全国低频频谱牌照组合,分析师称这是一项对该行业有利的催化剂。
原文链接:https://www.bloomberg.com/news/articles/2026-10-09/us-stocks-set-to-rebound-as-oil-slips-ai-bubble-fears-recede?srnd=phx-markets