这是固定收益领域最难理解的信号之一,但最近,华尔街的每个人都在热议它在市场中重新确立地位所意味着的一切。
它被称为期限溢价,或者说是投资者要求额外支付的报酬,以弥补持有10年期国债而非仅仅滚动短期证券相同时间所承担的风险。如何精确衡量它因人而异。对其波动原因的解释也各不相同。
毫无疑问的是,在过去几周里,它飙升至十多年来的最高水平,并推动了最新一轮的债券抛售,导致美国国债收益率达到24年来的新高。而这反过来又加剧了人们对潜在转变的担忧,这种转变将给本已遭受重创的市场带来更大压力,并使整个经济的借贷成本居高不下。
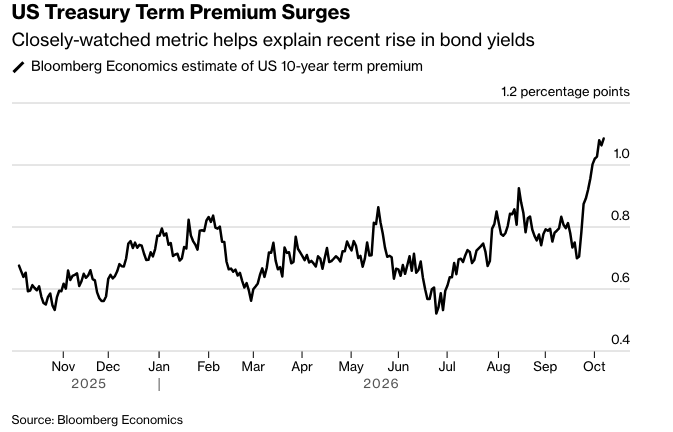
该期限溢价本质上是一种针对不可预测情况的保护,这些情况包括地缘政治冲击到政府财政危机,都可能在长期债券到期前冲击市场。
它与当前的通胀前景和货币政策方向不同,这两者也体现在收益率中。由于溢价无法直接观察到,必须推断,明尼阿波利斯联邦储备银行行长尼尔·卡什卡利曾将其比作暗物质,物理学家称这种看不见的物质解释了一些宇宙奥秘。
“计算它的方法有很多种,但它们都在走高,”Aegon资产管理公司宏观策略主管弗兰克·雷宾斯基说。“这告诉我,这次上涨具有持续性。”
彭博社策略师表示……
“期限溢价在国债中急剧重新定价——10年期期限溢价突破12年高点——表明投资者在财政和地缘政治不确定性日益增加的情况下,要求为持有期限获得更大的补偿。”
——弗兰克·蒙卡姆,宏观市场策略师
巴克莱银行以胡迪米(Demi Hu)为首的研究人员表示,并没有明确的催化剂。宏观经济不确定性、股票和债券之间通常相关性的失效、债务供应增加以及对财政政策的担忧,都是影响期限溢价的因素,并可能在其中发挥作用。
凯投宏观(Capital Economics)首席经济学家尼尔·希林(Neil Shearing)表示,最近的变动可能反映了技术性因素,例如上月末的投资组合调整,或是欧洲对法国债务负担日益担忧的副作用。NISA投资顾问公司首席经济学家斯蒂芬·道格拉斯(Stephen Douglass)指出,信贷市场出现了一些压力迹象,以及投资者普遍怀疑在通胀冲击日益频繁的情况下持有固定收益资产的益处。
“这不是一个简单的故事,”道格拉斯说,他警告不要过度解读短期波动。“但我想说的是,我们正处于一个期限溢价上升的环境中。”
这对债券多头来说是个担忧。结构性更高的期限溢价可能会使长期利率保持在高位,从而阻止市场从低迷中反弹。
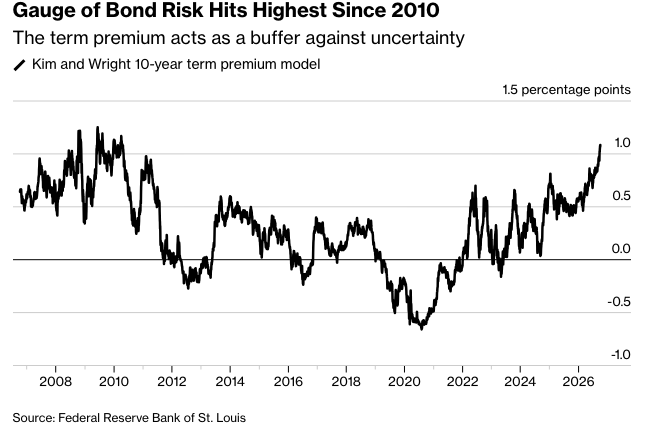
上世纪90年代,随着全球化进程的加速,通缩压力显现,该指标稳步下降;进入2010年代,各国央行的量化宽松政策向全球债券市场注入大量现金,导致市场扭曲,该指标进一步下跌。根据纽约联邦储备银行经济学家建立的模型,2020年3月,投资者纷纷涌入债券市场避险,该指标一度跌至-1.7%的低点,随后在2024年末后持续攀升,进入正值区间。
在2月下旬美国对伊朗发动战争后开始的大部分抛售期间,它一直保持相对稳定。
然而,在9月中旬,它开始飙升。纽约联邦储备银行的模型显示,它攀升了约40个基点,达到约0.98%,为2014年以来的最高水平,足以解释同期10年期美国国债收益率近30个基点的上涨。彭博经济学公司的估计显示了类似的增长。另一个将经济学家对美联储政策的预测纳入计算的模型已攀升至1.08%,为2010年以来的最高水平。
价格上涨的推手几乎没有变化,这使得此次突破显得尤为突出。通胀预期一直稳定。美联储上月一致决定加息,打消了一些人对其控制消费价格决心的担忧。而油价虽然维持在每桶100多美元的高位,但一直在一个狭窄的区间内波动。
持续的期限溢价上升将加剧市场所面临的压力,这些压力来自高通胀、强劲的经济增长,以及投资人工智能的公司和全球赤字运行政府的大量借贷。达拉斯联邦储备银行行长洛里·洛根上周表示,期限溢价上升通过推高借贷成本,可能会减缓经济增长,并降低中央银行加息的必要性。
“债券市场不再等待美联储收紧金融条件了,”隆奥银行投资管理公司宏观策略主管弗洛里安·耶尔波表示,“高期限溢价、通胀不确定性和政府借贷需求,即使在短期利率预期路径变得不那么激进的情况下,也能使长期收益率保持紧缩。”
近期市场变动背后,一个原因可能是法国债券无序抛售的溢出效应。一些人也指出,抵押贷款支持证券持有者的对冲活动可能会暂时夸大市场波动。
然而,其背后可能潜藏着全球经济中长期积累的风险。其中一个风险是,随着地缘政治分歧加剧,能源和其他大宗商品供应冲击——例如俄罗斯入侵乌克兰和美国对伊朗战争后出现的冲击——可能会变得更加频繁。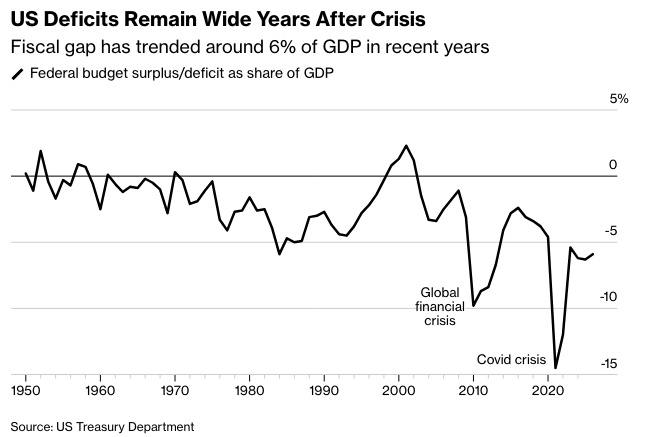
联邦政府还有高达2万亿美元的预算赤字,这相当于国民生产总值的6%左右。在低失业率和经济稳健增长时期,这是一个历史上罕见的高水平刺激。尽管特朗普政府一再誓言要控制支出,但外界普遍认为这短期内不会实现。
“宏观经济充满了风险,这应该转化为健康的期限溢价,”Siebert Financial首席投资官马克·马莱克(Mark Malek)表示。“每当我们遇到突发新闻时,投资者都会想起这种风险。”
原文链接:https://www.bloomberg.com/news/articles/2026-10-09/wall-street-sees-an-ominous-sign-in-bond-market-s-latest-selloff?fromMostRead=true