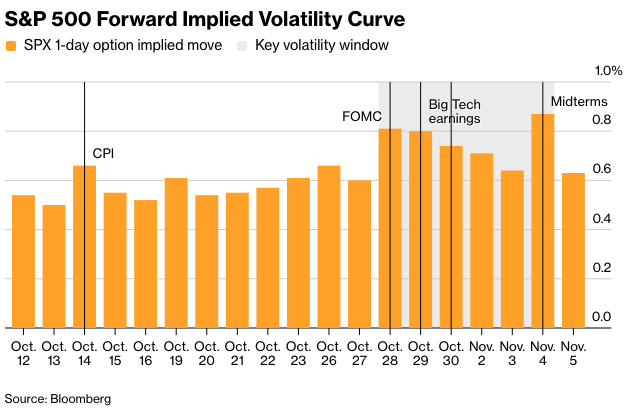
股票期权交易员将关注市场如何摆脱其惯性,因为科技公司的财报、美联储会议和美国中期选举将同期发生。
对于遵循分散策略的交易员来说,即通过指数头寸抵消单只股票波动性的多头头寸,未来一周左右,一些最大的半导体和人工智能公司将公布利润,这将是关键时期。这个窗口期通常会带来更大的个股波动,因为个别公司的业绩和展望会盖过围绕利率和油价的主导宏观主题,从而增加美国股票组合内的分散度。
对于一些套利交易者来说,这个季度是充满挑战的,因为单只股票的波动性急剧下降,他们的持仓按市值计价表现大幅缩水。他们将焦急地等待人工智能需求和半导体资本支出的最新消息,寻找可能导致股价剧烈波动的意外因素。
Adapt Investment Managers 首席投资官 Alexis Maubourguet 表示:“进入 7 月份,价差交易表现出异常强劲的势头,许多基金的激励机制强烈鼓励追加投资于近期表现良好的交易。” “因此,在与‘态势感知’解除相关的 7 月回调之后,我们看到价差头寸大幅重建。这些头寸目前已处于亏损状态。”
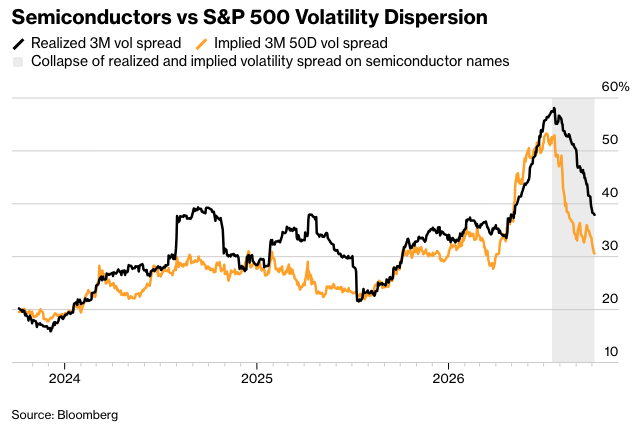
对交易员来说,更令人担忧的是:近期半导体公司隐含波动率溢价相对于标普500指数的收窄伴随着实际波动的类似下降。与此同时,相关性一直保持低迷,这与之前在重大宏观事件后出现的下跌不同。
这可能尤其令对冲基金交易团队的风险经理感到担忧。美以袭击伊朗后出现的离散度下降,在很大程度上是由隐含相关性飙升推动的,而交易的实际部分仍保持韧性。这为风险经理提供了强有力的理由,允许头寸继续运行,而不是强制平仓。
“曾经那种坚信会实现价格不敏感购买的坚定信念似乎已经消退了,包括为了希望这些科技股在中期内翻倍或翻三倍,而支付100点波动率买入看涨期权,”莫布尔盖特说。“因此,随着隐含和实际波动率息差的压缩,标准的离散度交易受到了影响。”
在当前环境下,维持账面上的交易可能更难自圆其说。这使得本财报季对于半导体和内存股票而言,提供足够的与财报相关的波动性变得尤为重要。
瑞银集团(UBS Group AG)衍生品策略师Kieran Diamond表示,虽然第一季度财报期间出现的大幅实际波动可能很难重演,但期权市场仍然预期将出现自新冠疫情以来最大的单日财报反应,其中科技股一如既往地被认为将有最大的波动。
对科技股更大财报相关波动的预期,可能会让对冲基金继续投资,即使它们在过去几个月里已经回吐了年初以来的部分涨幅。对于一些基金而言,股市波动性的下降甚至为这项交易提供了更好的切入点。
“受波动分散策略中科技股比重较大的投资组合回撤影响的投资者,可能会等到财报季结束后,观察该策略在这一时期的表现,然后再调整仓位,”法国兴业银行流量策略和解决方案主管埃尔维·居永(Herve Guyon)表示。“市场参与者仍在积极寻找分散投资领域的机会,例如通过钯结构(palladium structure)押注人工智能领域的赢家和输家。”
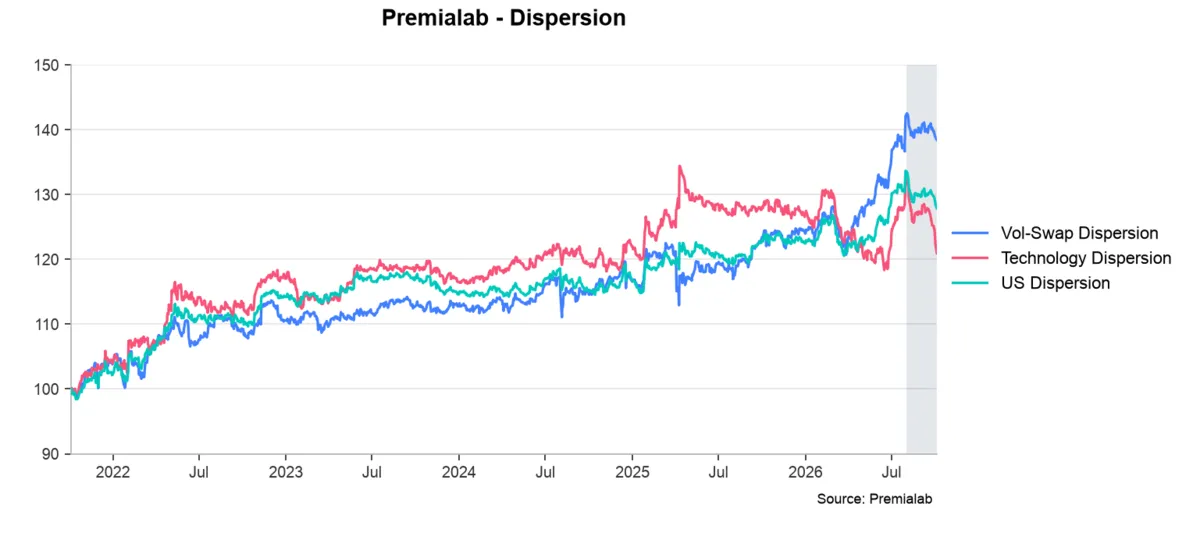
根据汇总行业数据的Premialab称,以科技为重点的量化投资策略(QIS)分散策略受到的冲击最大。
Premialab首席执行官Adrien Geliot表示:“这表明,近期一些按市值计价的压力是科技股占比较高的投资组合特有的,而不是反映所有系统性分散策略的普遍恶化。”
如果发生重大的宏观冲击——例如美国与伊朗的冲突扩大,或者债券或货币市场出现剧烈波动——导致股票同向大幅波动,分散策略投资组合的表现可能会进一步恶化。那样一来,反向分散策略(即卖出个股波动性,买入指数波动性)的风险回报率无疑会显得更具吸引力。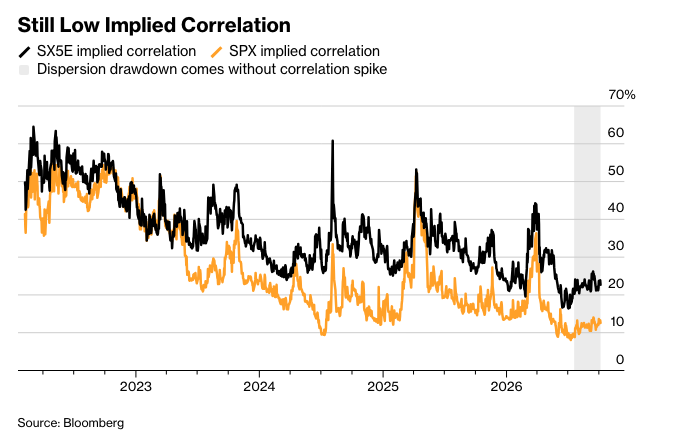
关注芝加哥期权交易所波动率指数策略的交易员也将密切关注分散交易的进展,因为任何强制平仓都可能导致该指数出现更大的波动。最近,投资者通过11月VIX看涨期权价差对美国中期选举进行对冲。
莫布尔盖表示:“个股波动性下降是第一个迹象。如果第二个迹象通过指数波动性上升而出现,例如标普500指数每日下跌3%所引发,我们将看到平仓。”